Рынок загородной недвижимости: что изменилось к осени 2026 года
По доступным публикациям на 22 октября 2026 года
Российский загородный рынок вошёл в осень с противоречивой динамикой. Земельные участки доминируют по числу сделок, готовые дома быстрее дорожают в объявлениях, а кредитование остаётся дорогим и неравномерным. Эти показатели не складываются в однозначную историю восстановления: они относятся к разным товарам, группам покупателей и стадиям строительного цикла.
Ключевой вывод: рост числа сделок с землёй не означает автоматически роста спроса на подрядное строительство, подготовленные участки или готовые коттеджи. Для оценки рынка необходимо раздельно анализировать входной бюджет покупателя, полную стоимость создания дома и экономику освоения территории.
1. Спрос на земельные участки и структура сделок
По опубликованному 11 сентября исследованию «Циана», на земельные участки приходилось 76% загородных сделок в охваченных исследованием регионах; на дома — 24% [1]. Это распределение по количеству сделок. Оно не показывает ни объём вложенных покупателями средств, ни маржинальность сделок, ни долю продаж в конкретном коттеджном посёлке.
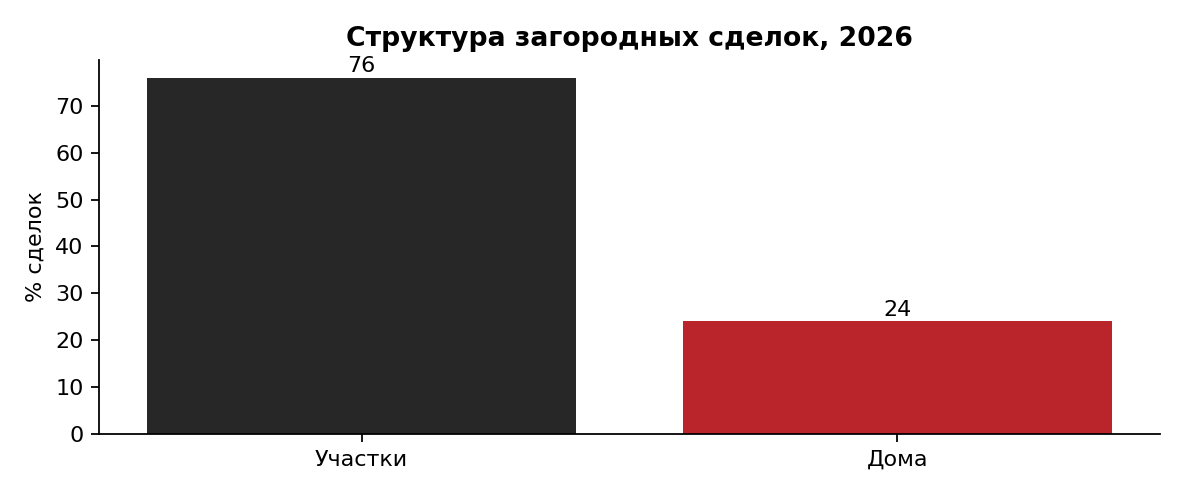
Земельный участок обычно предполагает меньший первоначальный чек, чем дом с уже выполненными строительными работами. Это делает его доступным более широкой аудитории, но не устраняет последующие расходы. Покупатель может приобрести землю сегодня, а проектирование, инженерное подключение и строительство перенести на будущие периоды. В статистике продаж земли такой покупатель учитывается как совершивший сделку, хотя полноценный жилищный проект ещё не начат.
Отсюда принципиальное ограничение: показатели оборота земли нельзя напрямую использовать для прогнозирования спроса на дома под ключ. Между приобретением участка и заказом строительства может пройти несколько лет; часть участков вообще покупается как резервный актив.
2. Цены на земельные участки и цены на загородные дома
В исследовании «Циана» от 27 августа отмечен рост средней цены предложения загородных домов более чем на 3% за лето 2026 года и примерно на 7% относительно августа 2025 года [2]. На рынке участков авторы исследования фиксировали значительно более слабую динамику. Однако речь идёт о ценах предложения, а не о средних ценах заключённых договоров.
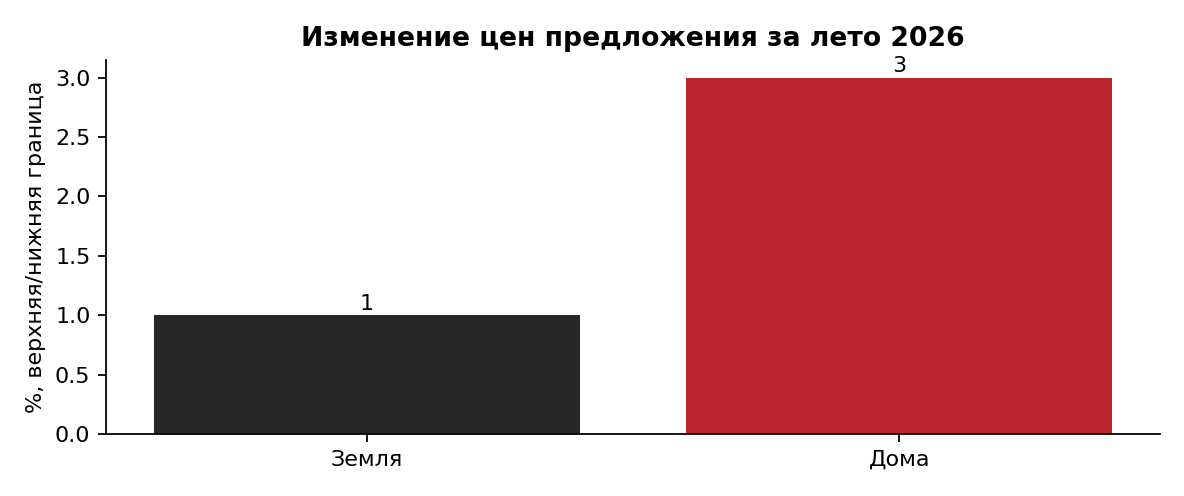
Причина различий не сводится к «большему спросу на дома». Дом и земля имеют разную структуру затрат. В цену готового объекта могут входить фундамент, конструктив, инженерия, отделка и благоустройство. Цена участка не включает будущий строительный бюджет. Кроме того, средняя цена объявления зависит от состава экспозиции: уход недорогих объектов или появление дорогих домов меняют показатель даже без роста цены на сопоставимые объекты.
Поэтому нельзя интерпретировать рост средней цены предложения домов как доходность инвестиций в строительство. Для такого вывода нужны данные о цене фактической сделки, себестоимости, сроках строительства, финансировании и затратах на продажу.
3. Ипотечное кредитование и стоимость денег
Статистика Банка России показывает значительные колебания общего объёма выдачи ипотечных жилищных кредитов: 482,7 млрд руб. в июне, 363,4 млрд руб. в июле и 380,6 млрд руб. в августе 2026 года [3–5]. Эти данные охватывают ипотечный рынок в целом и не должны выдаваться за объём кредитования только индивидуального строительства.
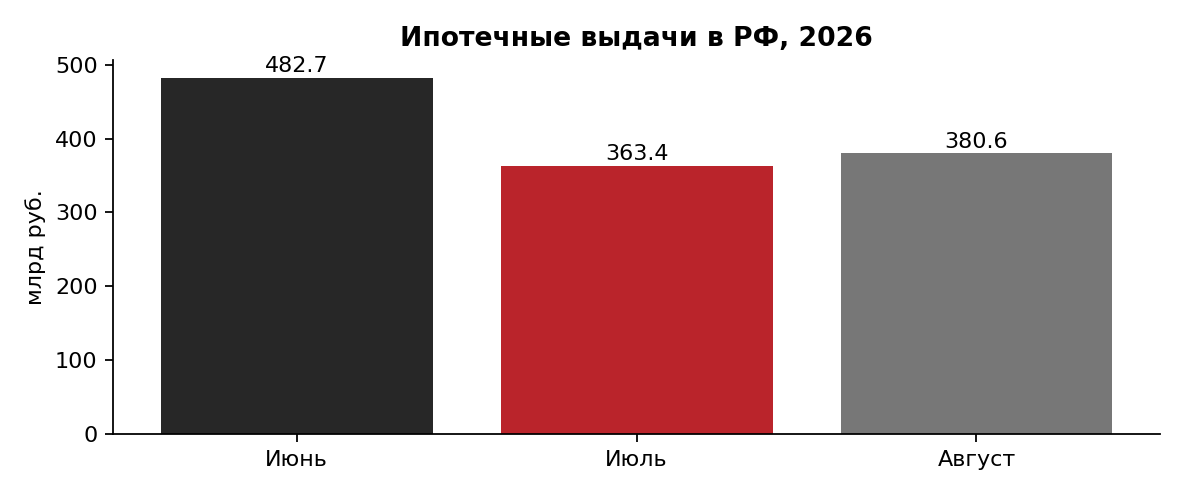
Снижение выдач после июня само по себе не означает падения спроса на земельные участки. На месячную статистику влияют календарь сделок, ожидания изменения условий программ, банковские процедуры и распределение выдач между первичным и вторичным жильём. Для загородного сегмента дополнительно значимы особенности кредитования строительства по договору подряда и требования к обеспечению.
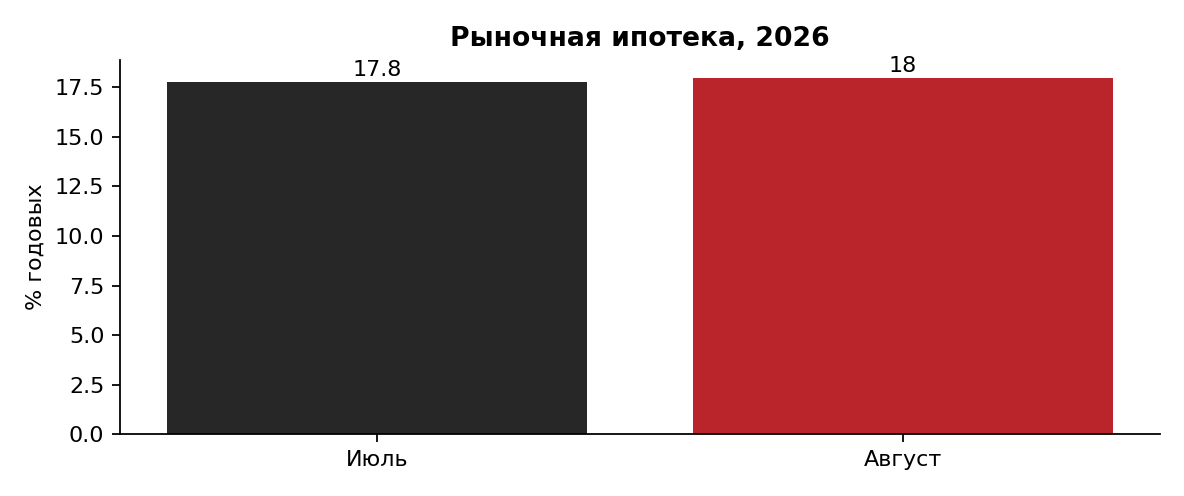
Средневзвешенная ставка по ипотеке на рыночных условиях составляла около 17,8% в июле и 18,0% в августе [4, 5]. Показатель отличается от ставки по всем кредитам, где существенна доля программ с господдержкой.
Как ставка меняет реальный бюджет покупателя
Иллюстративный расчёт: кредит 8 млн руб. на 20 лет при ставке 18% предполагает аннуитетный платёж около 123 тыс. руб. в месяц; при ставке 12% — около 88 тыс. руб. Разница составляет примерно 35 тыс. руб. ежемесячно. Это модельный пример, а не характеристика конкретного ипотечного продукта; страхование, комиссии и первоначальный взнос в расчёт не включены.
Высокая стоимость кредита меняет не только доступность покупки дома, но и продуктовые предпочтения. Покупатель может выбирать меньший участок, откладывать строительство, сокращать площадь дома или переходить к поэтапному финансированию. Девелоперу важно отличать заявленное желание приобрести дом от подтверждённой способности оплатить конкретную комплектацию.
4. Участок с коммуникациями и другие загородные продукты
| Формат | Что покупатель получает сразу | Ключевой риск | Что проверять девелоперу |
|---|---|---|---|
| Участок без подготовки | Право на земельный актив | Неопределённость инженерных затрат и сроков | ВРИ, ограничения, подъезд, доступная мощность |
| Участок с коммуникациями | Подготовленную площадку | Премия за инфраструктуру может превышать готовность платить | Стоимость сетей и ценовая чувствительность |
| Готовый дом | Возможность относительно быстрого заселения | Высокий чек, дорогой кредит | Планировки, качество, сроки продажи, остатки |
Нередко эти форматы конкурируют только на уровне поисковой выдачи, но не в сознании покупателя. Семья, стремящаяся переехать к началу учебного года, может не рассматривать участок без дома даже при заметно меньшем чеке. Покупатель, рассчитывающий строиться по собственному проекту, напротив, может отвергать готовый дом независимо от скидки.
Для сравнения конкурентных проектов следует группировать предложения по сценарию использования и полному бюджету, а не только по цене за сотку или квадратный метр.
5. География важнее среднероссийской цены
Загородный рынок особенно чувствителен к локальным условиям. В пределах одной агломерации участки различаются по времени поездки до рабочих мест, качеству дорог, электрическим мощностям, возможности подключения газа и воды, рискам подтопления и фактическим ограничениям использования. Даже соседние площадки могут требовать разных затрат на освоение.
Для регионального анализа полезно сравнивать не административные районы целиком, а конкретные зоны конкуренции: направления выезда, транспортные коридоры и локальные рынки в пределах достижимого времени поездки. Разница в транспортной доступности на 15–20 минут может быть существеннее разницы в формальной удалённости от города.
Матрица локального анализа
| Блок | Проверяемые показатели | Источник данных |
|---|---|---|
| Спрос | Число обращений, просмотров, сделки, срок экспозиции | CRM проекта, площадки объявлений, интервью |
| Предложение | Активные конкуренты, формат, цена, комплектация | Карточки объектов, звонки в отделы продаж |
| Инженерия | Мощности, техусловия, стоимость подключения | Ресурсоснабжающие организации, документы площадки |
| Право | Категория, ВРИ, ЗОУИТ, сервитуты | ЕГРН, ПЗЗ, ГПЗУ |
| Экономика | Затраты, сроки, оборотный капитал, сценарии продаж | Смета, финансовая модель, график работ |
6. Девелопмент посёлка: рост стоимости земли и прибыль — не синонимы
Приобретение земли — лишь первая строка бюджета. Затем возникают расходы на проектирование, кадастровую подготовку, дороги, инженерные сети, содержание территории, юридическое сопровождение, маркетинг и обслуживание финансирования. Эти затраты могут расти независимо от средней цены сотки в объявлениях.
Иллюстративный сценарий, не рыночная статистика: площадка приобретена за 60 млн руб.; инженерная и дорожная подготовка — 55 млн; проектирование, согласования и юридические работы — 10 млн; маркетинг и продажи — 12 млн; финансирование и содержание — 18 млн. Совокупные затраты — 155 млн руб. Если ожидаемая выручка составляет 180 млн руб., валовой остаток до налогов и непредвиденных расходов равен 25 млн руб. Рост стоимости земли на 10% при неизменной выручке сократил бы этот остаток до 19 млн руб., а не увеличил прибыль.
Модель показывает механизм, а не типовую рентабельность рынка. Для реального проекта потребуются календарный денежный поток, налоги, резерв непредвиденных затрат и сценарии темпов реализации.
7. Что следует исследовать до запуска нового проекта
Маркетинговые исследования имеют смысл до окончательной нарезки участков и утверждения дорогостоящей инфраструктурной концепции. Исследование спроса и исследование целевой аудитории помогают выявить, какие характеристики действительно покупаются, в какой ценовой зоне и при каких условиях финансирования.
| Этап | Практический результат |
|---|---|
| 1. Сегментация | 3–5 профилей покупателей с бюджетом и сценарием использования |
| 2. Интервью | Проверка мотивов, барьеров, критериев выбора |
| 3. Конкурентная разведка | Сравнение реальных условий продаж, скидок, инфраструктуры |
| 4. Тест концепций | Предпочтения по площади, сетям, архитектурным правилам |
| 5. Проверка цены | Диапазоны готовности платить и чувствительность к комплектации |
| 6. Финансовые сценарии | Базовый, стрессовый и оптимистичный прогноз денежного потока |
Особенно важно различать желательные и оплачиваемые функции. Покупатели могут положительно оценивать благоустроенную набережную, закрытый въезд или единый архитектурный код, но не соглашаться на необходимую для окупаемости надбавку к цене участка. Проверка этого разрыва позволяет избежать инвестиций, которые повышают себестоимость без соответствующего роста выручки.
8. Как читать данные рынка без ошибочных выводов
В отраслевой аналитике регулярно смешиваются три типа показателей: количество сделок, цены предложения и объёмы кредитования. У них разные единицы измерения и разная генеральная совокупность. Доля сделок с участками характеризует структуру оборота, цена предложения — активную экспозицию, ипотечная выдача — финансовые потоки банков. Сопоставлять их можно как независимые сигналы, но не как прямые причинно-следственные зависимости.
Для проверки гипотезы об устойчивом восстановлении загородного рынка понадобятся дополнительные данные: число заключённых договоров по сопоставимым локациям, цены фактических сделок, сроки экспозиции, доля отказов от строительства, динамика подрядных договоров и фактическая себестоимость новых объектов.
9. Прогнозные сценарии на конец 2026 года
Базовый сценарий — спрос на земельные участки сохраняется благодаря относительно низкому входному чеку, но решение о строительстве остаётся отложенным для части покупателей. Сегмент готовых домов испытывает давление высокого платежа по кредиту и требований к качеству объекта.
Сценарий улучшения — удешевление рыночного финансирования и стабилизация строительных затрат увеличивают долю покупателей, готовых переходить от участка к подрядному строительству. Эффект будет неодинаковым по регионам и ценовым сегментам.
Стрессовый сценарий — рост инженерных затрат и медленная реализация подготовленных участков увеличивают потребность девелоперов в оборотном капитале. Проекты с крупными инфраструктурными вложениями до подтверждения спроса оказываются наиболее чувствительными.
Это аналитические сценарии, а не количественный прогноз: для присвоения им вероятностей недостаточно сопоставимых публичных данных.
10. Вывод: важен не рост рынка вообще, а соответствие продукта платёжеспособному спросу
К осени 2026 года рынок загородной недвижимости нельзя считать единым сегментом с общей динамикой. Земельные участки преобладают в числе сделок, готовые дома дорожают в экспозиции быстрее, а ипотека остаётся дорогой. Но ни один из этих сигналов по отдельности не определяет доходность нового посёлка.
Для девелопера главный вопрос — не «растёт ли загородный рынок», а «какой продукт, в какой локации, по какой полной цене и с какой скоростью готовы покупать конкретные группы клиентов». Ответ требует сочетания финансовой модели, проверки инженерных ограничений, интервью с покупателями и анализа конкурентов.
Исследования для девелоперского проекта
Обсудить задачу и состав исследования
Оставить заявкуИсточники и литература
- Циан. Только 24% сделок на загородном рынке — с домами, остальные — с участками [Электронный ресурс]. — 11.09.2026. — URL: https://corp.cian.ru/news/tolko-24-sdelok-na-zagorodnom-rynke-s-domami-ostalnye-s-uchastkami (дата обращения: 22.10.2026).
- Циан. Рост цен ускорился: за лето загородные дома подорожали на 3% [Электронный ресурс]. — 27.08.2026. — URL: https://corp.cian.ru/news/rost-tsen-uskorilsya-za-leto-zagorodnye-doma-podorozhali-na-3 (дата обращения: 22.10.2026).
- Банк России. Обзор рынка ипотечного жилищного кредитования. Июнь 2026 года [Электронный ресурс]. — URL: https://www.cbr.ru/statistics/bank_sector/mortgage/Indicator_mortgage/0626/ (дата обращения: 22.10.2026).
- Банк России. Обзор рынка ипотечного жилищного кредитования. Июль 2026 года [Электронный ресурс]. — URL: https://www.cbr.ru/statistics/bank_sector/mortgage/Indicator_mortgage/0726/ (дата обращения: 22.10.2026).
- Банк России. Обзор рынка ипотечного жилищного кредитования. Август 2026 года [Электронный ресурс]. — URL: https://www.cbr.ru/statistics/bank_sector/mortgage/Indicator_mortgage/0826/ (дата обращения: 22.10.2026).