Ипотека растёт, ИЖС сокращается: парадокс рынка частных домов осенью 2026 года
НЕДВИЖИМОСТЬ • АНАЛИТИКА СПРОСА
Что показывает сентябрьская статистика кредитования и ввода жилья — и почему подрядчикам нельзя путать кредитный всплеск с устойчивым восстановлением спроса.
24 октября 2026 года | Аналитический обзор для девелоперов, строительных компаний, производителей домокомплектов и инвесторов.
Ключевой вывод. В сентябре 2026 года ипотечные выдачи резко увеличились, но ввод индивидуального жилья за девять месяцев остался существенно ниже уровня прошлого года. Эти показатели измеряют разные стадии рынка и разные группы клиентов. Для бизнеса важнее не абсолютное число выданных кредитов, а конверсия одобренного финансирования в договор подряда, график платежей и способность завершить дом в согласованный срок.
1. Что произошло: новые цифры от 23 октября
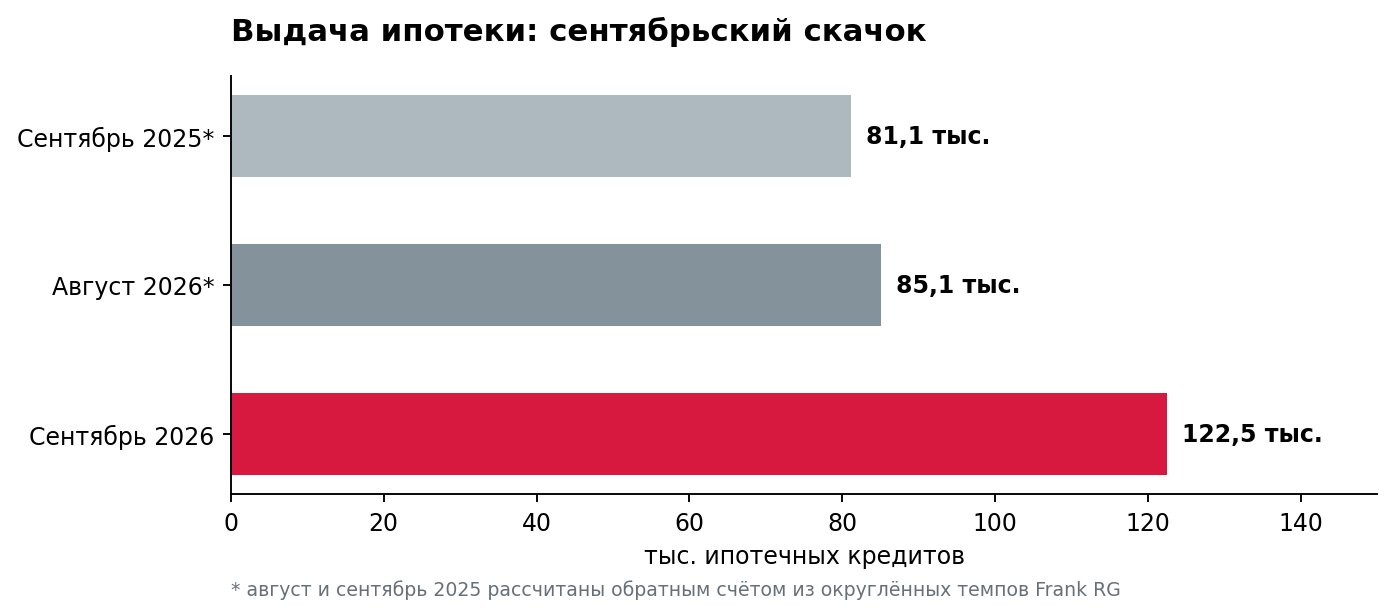
23 октября исследовательская компания Frank RG опубликовала сентябрьские итоги работы крупнейших ипотечных банков. По её оценке, было выдано 122,5 тыс. кредитов на 604,5 млрд рублей. Это на 44% больше по количеству и на 63% по объёму относительно августа; к сентябрю 2025 года рост составил соответственно 51% и 55%. [1]
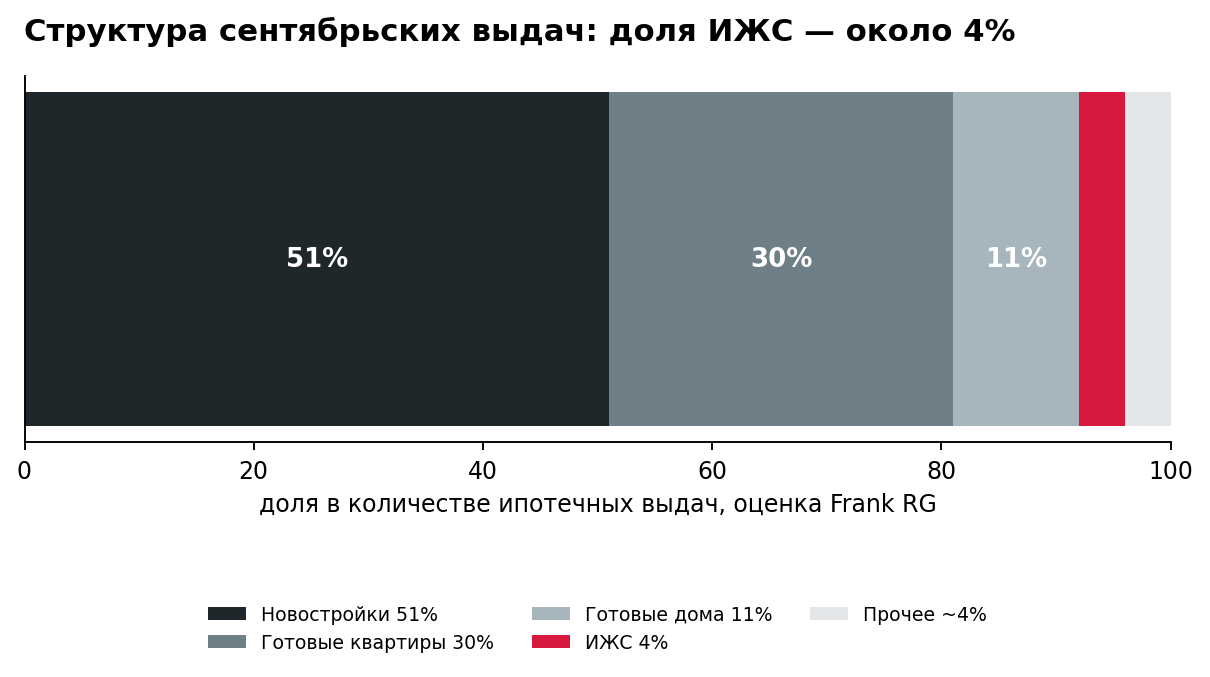
При этом 69,5 тыс. кредитов на 428,8 млрд рублей пришлись на программы с государственной поддержкой. Семейная ипотека остаётся важным механизмом финансирования отдельных категорий покупателей, однако агрегированная доля господдержки не раскрывает условий каждой сделки. Их доля составила 57% количества и 71% объёма. Отдельно Frank RG оценивает долю ИЖС примерно в 4% от числа ипотечных выдач, готовых домов — в 11%. Следовательно, общий рост ипотечного рынка нельзя автоматически приписывать именно строительству частных домов. [1]
| Индикатор | Сентябрь 2026 | Изменение / интерпретация |
|---|---|---|
| Ипотечные кредиты, количество | 122,5 тыс. | +44% к августу; +51% год к году |
| Ипотечные кредиты, сумма | 604,5 млрд ₽ | +63% к августу; +55% год к году |
| Кредиты с господдержкой | 69,5 тыс. / 428,8 млрд ₽ | 57% числа и 71% суммы |
| Доля ИЖС в выдачах | около 4% | отдельно от покупки готового дома |
| Доля готовых домов | около 11% | не тождественна подрядному ИЖС |
Таблица 1. Данные Frank RG, опубликованы 23.10.2026 [1]. Доли округлены первоисточником.
2. Почему рост ипотеки не равен росту строительства
Ипотечный кредит фиксируется при выдаче денег; ввод жилья — при завершении строительства и оформлении объекта в статистике. Между ними находятся проектирование, выбор участка, договор с подрядчиком, финансирование этапов, закупка материалов, строительство и регистрация. Даже при идеальном учёте эти ряды нельзя сравнивать как одновременные продажи и производство.
Второе различие — объект сделки. Покупка готового дома, покупка квартиры в новостройке и кредит на строительство индивидуального дома создают разную нагрузку на рынок подрядных работ. Доля загородного сегмента в кредитовании не означает, что столько же новых домов заказано у строительных компаний. [1]
Третье различие — структура спроса. Сентябрьская активность могла быть частично связана с ускорением решений перед изменением условий льготных программ; такую интерпретацию Frank RG прямо указывает для кредитов с господдержкой. В этом случае часть будущих сделок переносится на более раннюю дату, а не формирует устойчивый прирост платежеспособной аудитории. [1]
3. ИЖС: сентябрьский плюс на фоне девятимесячного минуса
По опубликованным оперативным данным Росстата за январь–сентябрь 2026 года, совокупный ввод жилья составил около 66,33 млн м² (−13,4% к аналогичному периоду 2025 года), а жильё, построенное населением, — около 41,44 млн м² (−20,8%). В сентябре ввод такого жилья достиг приблизительно 5,27 млн м², превысив прошлогодний сентябрь примерно на 4%. Эти данные следует читать как показатели ввода, а не как статистику новых заказов на строительство. [2; 3]
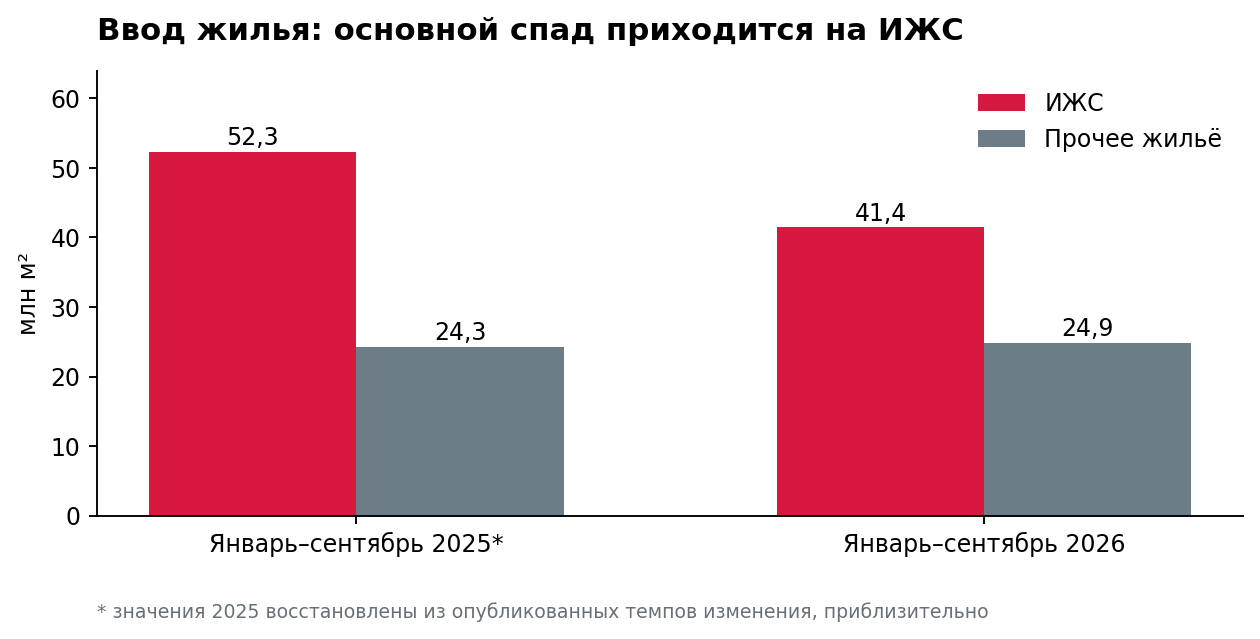
Из 66,33 млн м² около 62,5% приходится на индивидуальное строительство. Расчёт обратным счётом из округлённых темпов показывает: в январе–сентябре 2025 года соответствующий объём ИЖС был около 52,3 млн м², то есть разница составляет примерно 10,9 млн м². В сегменте прочего жилья, напротив, наблюдается умеренный прирост с приблизительно 24,3 до 24,9 млн м². Это оценка структуры, а не самостоятельный показатель Росстата.
Отдельный сентябрьский рост не отменяет слабого накопленного результата. Возможные объяснения: сезонное завершение ранее начатых домов, изменение сроков регистрации, сдвиги в составе проектов и локальные особенности регионов. Для проверки разворота необходимо наблюдать не один месяц, а последовательность нескольких месяцев, число новых договоров подряда, заявки на финансирование, разрешительные процедуры и физическую строительную готовность.
4. География: средняя температура скрывает разные рынки
Рынок ИЖС и загородная недвижимость в целом не могут считаться единым рынком даже внутри федерального округа. Различаются доля самостроя, стоимость подключения сетей, сезон работ, миграционные потоки, доступность семейной ипотеки и ценовая структура земельного банка. Поэтому федеральный рост ипотечных выдач может сопровождаться сокращением портфеля заказов конкретного подрядчика.
В оперативной региональной статистике Росстата по Краснодарскому краю за девять месяцев 2025 года зафиксировано 4,60 млн м² введённого жилья; в 2026 году показатель оказался существенно ниже. Это пример необходимости сверять федеральную картину с первичными региональными рядами, а не переносить общероссийские проценты на каждый локальный рынок. [3]
Практическая единица анализа для строительной компании — не вся Россия, а территория фактической логистики бригад, доставки материалов и привлечения заказчиков. На этом уровне следует сопоставлять спрос, предложение участков, средний бюджет клиента, число конкурирующих подрядчиков и сроки заключения договора.
5. Что говорит поисковое поведение — и чего оно не говорит
Отдельное исследование поискового спроса, опубликованное 6 октября, использовало выгрузку Wordstat API от 29 сентября по 19 категориям и 80 регионам. За 30 дней авторы насчитали 754 818 показов по категории «дома под ключ», 184 878 — по категории «участки ИЖС» и 34 345 — по категории «ипотека на строительство». Категории собраны из нескольких формулировок, поэтому эти значения нельзя выдавать за точную частотность одной ключевой фразы. [5]
Авторы исследования фиксируют снижение относительной доли запросов в годовом сравнении по домам под ключ (−13,9%) и ипотеке на строительство (−25,9%). Но доля поисковых запросов, выдачи кредитов и ввод домов имеют разные знаменатели, временные интервалы и источники. Сопоставление полезно как гипотеза о состоянии воронки, а не как доказательство причинно-следственной связи. [5]
| Метрика | Что измеряет | Чего не доказывает |
|---|---|---|
| Поиск в Wordstat | Интерес и частоту показов выдачи | Число уникальных покупателей и сделок |
| Ипотечные выдачи | Кредиты, оформленные в периоде | Число новых договоров подряда |
| Новые договоры подряда | Закреплённый заказ компании | Срок фактической сдачи домов |
| Ввод ИЖС | Завершённые и учтённые объекты | Текущий объём заявок и продаж |
Таблица 2. Методологическая карта показателей: составлено автором.
6. Как устроена реальная воронка спроса на частный дом
Покупатель редко движется напрямую от рекламного объявления к договору строительства. В типичной логике проекта существуют отдельные решения: выбор территории, бюджета, участка, проекта дома, источника финансирования, подрядчика и календаря работ. Каждое решение имеет собственные причины отказа. Поэтому рекламная конверсия без анализа отказов и готовности клиента не даёт ответа, сколько домов реально будет построено.
Для агентства или подрядчика полезно фиксировать по каждой заявке: источник обращения; желаемый срок переезда; наличие участка; статус согласования кредита; бюджет вместе с инженерией и отделкой; необходимость продажи прежней недвижимости; архитектурный сценарий; причину отказа; время от первой консультации до договора.
Разделяйте три аудитории. Первая — покупатели готового дома, которым важны срок въезда и понятность конечной цены. Вторая — заказчики строительства, у которых есть участок или возможность его приобрести, но сохраняется риск превышения бюджета. Третья — клиенты с неопределённым проектом и финансированием, для которых первична консультация и поэтапное планирование. Универсальное рекламное обещание «дом под ключ» смешивает эти сегменты и ухудшает качество лидов.
7. Сценарная модель: что будет с конверсией при охлаждении спроса
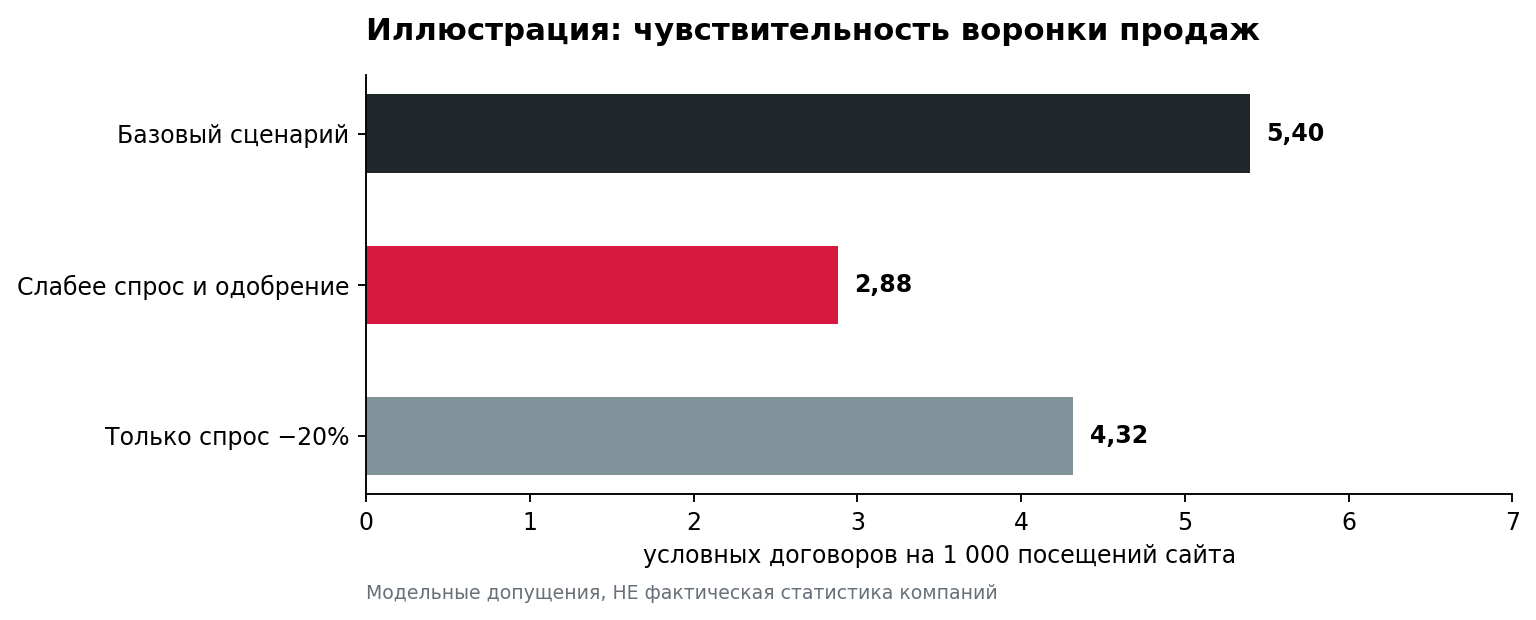
Для проверки устойчивости маркетинговой модели рассмотрим исключительно иллюстративный пример. Сайт получает 1 000 визитов за период, 3% посетителей оставляют заявку, 30% заявок доходят до подтверждённого финансирования и 60% таких клиентов подписывают договор. Результат — 5,4 условного договора. Это не измеренные коэффициенты рынка.
Стресс-сценарий: посещаемость не меняется, конверсия в заявку снижается до 2,4%, доля клиентов с подтверждённым финансированием — до 20%, а финальная конверсия остаётся 60%. Результат — 2,88 договора, или примерно на 47% меньше базового сценария. Если ухудшается только первая конверсия до 2,4%, результат составит 4,32 договора. Следовательно, финансовая готовность клиента может быть важнее небольшого изменения охвата рекламы.
| Параметр | Базовый | Стресс | Только спрос −20% |
|---|---|---|---|
| Посещения | 1 000 | 1 000 | 1 000 |
| Конверсия в заявку | 3,0% | 2,4% | 2,4% |
| Доля с подтверждённым финансированием | 30% | 20% | 30% |
| Конверсия в договор | 60% | 60% | 60% |
| Условные договоры | 5,40 | 2,88 | 4,32 |
Таблица 3. Авторская расчётная модель, числа заданы для демонстрации чувствительности, не отражают рыночные средние.
8. Последствия для подрядчиков, девелоперов и производителей
Для строительных подрядчиков, включая компании, предлагающие строительство частных домов, приоритет — качество портфеля заказов, а не число предварительных обращений. Коммерческое предложение должно показывать состав работ, график этапов, условия индексации сметы, гарантии, порядок приёмки и полный бюджет до ввода. Там, где используются кредитные средства, особенно важна совместимость этапов с условиями банка и платёжным календарём клиента.
Для девелоперов малоэтажных проектов риск концентрируется на инфраструктуре и очередности. Участок без подтверждённой пропускной способности сетей и реалистичного графика подключения может оказаться коммерчески слабым даже при красивой архитектуре. До запуска очереди полезно исследовать реальные альтернативы покупателей: квартиру в ближайшем городе, готовый дом, самостоятельное строительство и аренду.
Для производителей деревянных домокомплектов и строительных материалов, работающих в сегменте «строительство домов из дерева», важно разделять спрос на новый дом и спрос на ремонт или завершение уже начатого объекта. Увеличение запросов на материалы может сопровождаться уменьшением числа новых договоров строительства. Управление ассортиментом должно опираться на продажи по конечному применению, сезонные заказы и фактические сроки оплаты, а не на единый индекс интереса к ИЖС.
Для маркетинга существенна прозрачная система метрик: стоимость квалифицированного лида; доля клиентов с участком и финансированием; доля встреч на объекте; конверсия в договор; средний цикл сделки; валовая маржа по сегментам; доля переносов срока сдачи. Отчёт по рекламным кликам без этих показателей не позволяет судить о рентабельности продвижения.
9. Три сценария на ближайшие месяцы
Базовый сценарий: сентябрьский ипотечный всплеск частично отражает перенос спроса; кредитная активность нормализуется, а подрядчики конкурируют за ограниченное число готовых к сделке клиентов. Признак сценария — снижение месячных выдач при сохранении нормального качества уже подписанных договоров.
Сценарий устойчивого улучшения: после сентябрьского пика сохраняется высокий уровень новых договоров подряда и растёт доля клиентов с подтверждённым финансированием. Это должно сопровождаться улучшением сроков запуска проектов, а не только ростом числа одобрений банка.
Негативный сценарий: выдачи сокращаются, одобрения становятся более выборочными, клиенты откладывают решение из-за полной стоимости проекта, а подрядчики компенсируют спад агрессивными скидками. В этом случае растёт риск недофинансирования незавершённых объектов и снижается маржа.
| Индикатор наблюдения | Если растёт | Если падает |
|---|---|---|
| Новые договоры подряда | Подтверждение текущего спроса | Риск будущего снижения загрузки |
| Доля одобренных кредитов среди заявок | Рост платёжеспособной воронки | Нужна переработка квалификации |
| Доля проектов с фиксированным бюджетом | Выше предсказуемость сделки | Выше риск пересмотра цены |
| Срок от лида до договора | Возможен рост сложности сделки | Может улучшаться качество лидов |
Таблица 4. Мониторинговые сигналы — экспертная интерпретация, а не прогноз с вероятностями.
10. Что проверить бизнесу до следующего бюджета
Маркетинговое исследование недвижимости на уровне компании начинается с аудита фактических обращений. В течение двух недель стоит провести аудит последних 50–100 обращений: сколько покупателей искали готовый дом, сколько планировали строительство, какая доля имела участок, каков статус ипотеки, по каким причинам прекращались переговоры. Далее — пересчитать воронку отдельно по каждому сегменту и по каналам привлечения. При небольшом объёме выборки результаты нельзя объявлять репрезентативными для рынка; это внутренняя диагностика компании.
Следующий шаг — исследование спроса и анализ конкурентов: исследование конкурентной среды: не только цены домов, но и реальные условия договора, состав комплектации, скорость обратной связи, наличие эскроу, сроки сдачи, варианты рассрочки и типовые возражения клиентов. Такой аудит показывает, какие обещания конкурентов влияют на решение покупателя, и где компания способна предложить проверяемое преимущество.
Наконец, в финансовой модели проекта необходимо развести три даты: получение предварительного одобрения, подписание договора и поступление денег по этапам. Именно несовпадение этих дат создаёт кассовый разрыв, даже если общий объём спроса кажется достаточным. Отдельно нужно стресс-тестировать себестоимость, сроки и фактическую долю завершённых сделок.
Методика, ограничения и проверяемость
В статье использованы опубликованные 23.10.2026 агрегированные оценки Frank RG по крупнейшим ипотечным банкам [1], оперативные показатели Росстата за январь–сентябрь 2026 года и региональные первичные публикации [2; 3], решение Банка России от 23.10.2026 [4], самостоятельное исследование поискового спроса с раскрытой методикой Wordstat API от 29.09.2026 [5].
Национальные значения ввода жилья приведены по опубликованным оперативным сводкам Росстата; прямую машиночитаемую таблицу федерального выпуска в текущей проверке получить не удалось. Региональные данные не экстраполируются на всю страну. Все восстановленные значения предыдущего года и доли с округлением обозначены как расчётные. Ввод жилья, выдачи ипотеки и поисковые показы не складываются и не рассматриваются как взаимозаменяемые измерители. Причинность между ними не установлена.
Расчётные сценарии — исключительно иллюстрации чувствительности бизнес-модели; не прогноз рынка и не статистика конкретных компаний. Числа Wordstat из независимого исследования относятся к объединённым категориям запросов и не являются точной частотностью отдельных ключей SEO-паспорта.
Источники и библиография
- Frank RG. Ипотека в России: итоги сентября 2026 года в цифрах. 23.10.2026. — URL: https://frankrg.com/news/ipoteka-v-rossii-itogi-sentyabre-2026-goda-v-tsifrah (дата обращения: 24.10.2026).
- Федеральная служба государственной статистики. Жилищное строительство за январь–сентябрь 2026 года (Вологдастат). 22.10.2026. — URL: https://35.rosstat.gov.ru/news/document/292711 (дата обращения: 24.10.2026).
- Росстат. Оперативные показатели жилищного строительства Краснодарского края и Республики Адыгея. Данные за 2026 год. — URL: https://23.rosstat.gov.ru/storage/mediabank/gil_dom.htm (дата обращения: 24.10.2026).
- Банк России. Решение Совета директоров о ключевой ставке. 23.10.2026. — URL: https://www.cbr.ru/press/pr/?file=23102026_133000key.htm (дата обращения: 24.10.2026).
- Царегородцев М. Спрос на строительство домов и стройматериалы в 2026 году: Wordstat по 80 регионам. Исследование, 06.10.2026; сбор данных 29.09.2026. — URL: https://prozrachno.online/blog/spros-izhs-2026/ (дата обращения: 24.10.2026).
- Яндекс. Вордстат: интерфейс, операторы и методология. — URL: https://yandex.ru/support2/wordstat/ru/interface/new (дата обращения: 24.10.2026).